

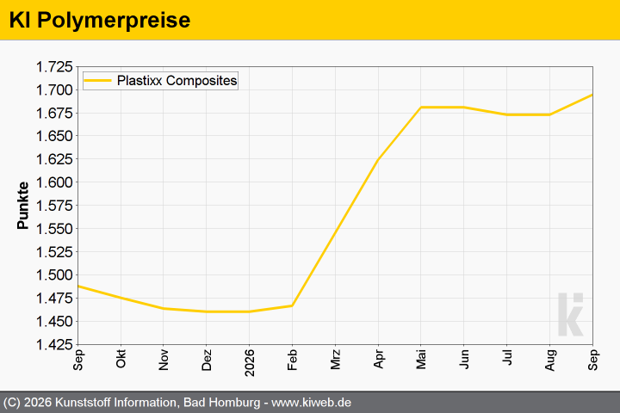
Erste Harzaufschläge schon im September / Forderungen setzen sich mit Styrol-Verteuerung im Oktober fort / Nachfrage könnte in den kommenden Wochen anziehen / Auch Glasfasern fester
Im September lagen erste Abschlüsse bei den Ortho-Harzen zumeist bei einem Rollover. Von Monatsmitte an verteuerten sich die Kontraktpreise jedoch merklich bis hin zu Aufschlägen von +100 EUR/t. Insbesondere Importware wurde nur noch zu deutlich höheren Preisen angeboten. Europäische Erzeuger nutzten die Möglichkeit und zogen nach. Die Nachfrage hingegen zeigte sich kaum verändert zum Vormonat. Nach wie vor war der Auftragseingang aus dem E&E-Sektor zufriedenstellend, auch Spezialanwendungen für die Bauindustrie zeigten sich leicht verbessert. Der Automobilbau hingegen blieb wie gehabt hinter seinen Möglichkeiten zurück. Im Oktober könnte sich das ändern: Die Orderbücher der Verarbeiter sind bereits recht anständig gefüllt. Stabile Bedarfe sind bis in den November hinein zu erwarten – nach Ansicht des KI-Panels könnte deren Umfang sogar über dem des Vorjahreszeitraums liegen.
Das wird spürbare Auswirkungen auf die Preise haben. Bereits der deutliche Aufschlag von +279
EUR/t beim Styrol-Kontrakt dürfte die Harznotierungen in die Höhe treiben. Hinzu kommt die
Verteuerung der Importe durch steigende Transportkosten. Ähnlich sieht es bei den Glasfasern
aus: Mit Beginn des vierten Quartals wollen die Erzeuger endlich Margenverbesserungen
erreichen.
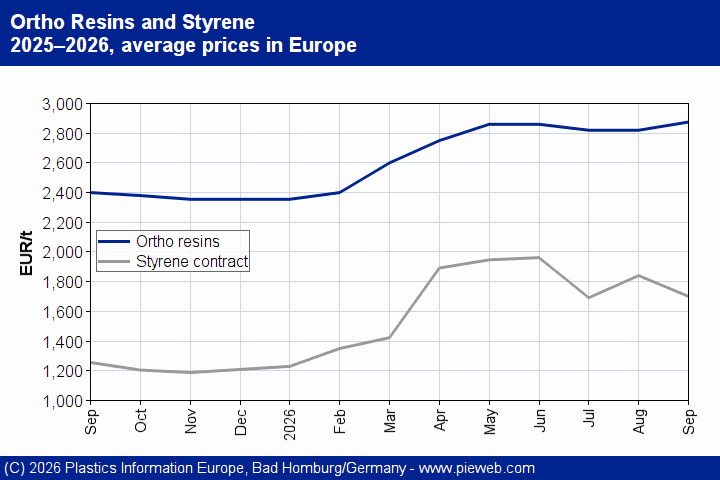
Composites/GRP September: Initial resin price increases in September already / Asking prices still rising in October as cost of styrene goes up / Demand could pick up over coming weeks / Glass fibre also firmer
In September, the first ortho resin transactions were mostly concluded at a rollover. From the middle of the month, however, contract prices rose noticeably, with increases of up to EUR 100/t. Imported goods, in particular, were only available at considerably higher prices. European producers took advantage of the situation and followed suit.
Demand, by contrast, remained virtually unchanged from the previous month. Orders from the E&E sector were still satisfactory and speciality applications for the construction industry also showed a slight improvement. The automotive industry, however, had still not regained its full potential. This could change in October, as converters’ order books are already quite full. Demand is expected to remain stable through to November, and the PIE panellists believe that it could even exceed the level recorded for the same period last year.
This will likely have a noticeable impact on prices. The clear EUR 279/t increase in the styrene contract alone is sufficient to drive up resin prices. In addition, imports are becoming more expensive due to higher transport costs. The situation for glass fibres is a similar one: producers are finally hoping to improve their margins with the start of the fourth quarter.